
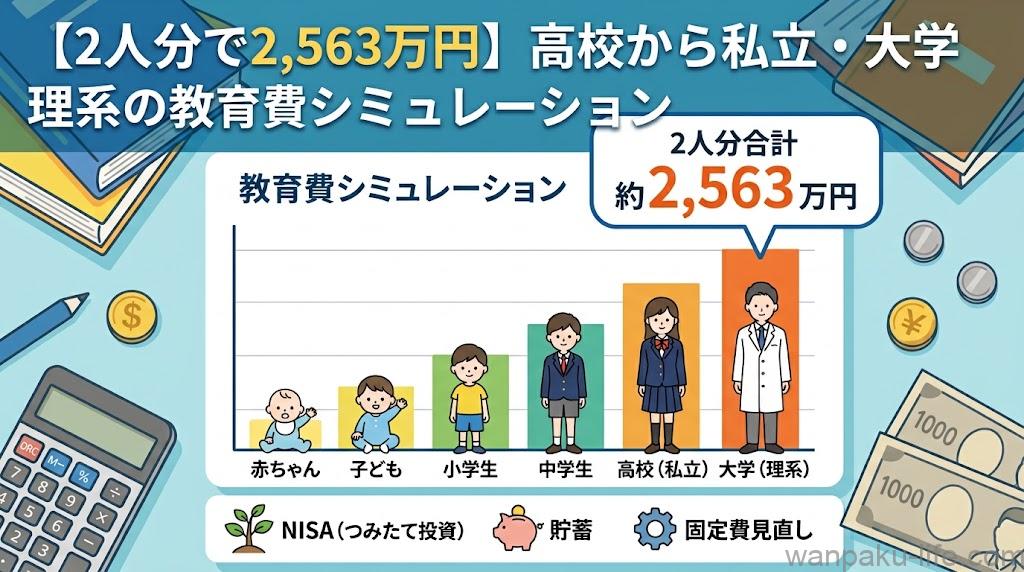
【シミュレーション】高校から私立・大学は理系へ。2人の子どもにかかる教育費はいくら?
我が家には3歳と0歳、2人の子どもがいます。「教育費、結局いくらかかるの?」というのは、子育て世帯なら誰もが一度は頭をよぎる疑問だと思います。
うちも、この数字から目を逸らすわけにはいきません。
今回は「高校から私立、大学は私立理系」という進路を想定して、文部科学省の最新データをもとに実際に試算してみました。

趣味でファイナンシャルプランナーの資格取得してます!
お金の問題は一生の問題。
この記事の試算条件
- 幼稚園〜中学校:公立
- 高校:私立(全日制)
- 大学:私立・理系学部(4年制)
データは文部科学省「令和5年度子供の学習費調査」および「私立大学入学者に係る初年度学生納付金平均額調査」を基にした概算です。学校や地域、部活動・習い事の有無によって実際の金額は変動します。
ステージ別 教育費の目安(子ども1人あたり)
| ステージ | 期間 | 年間目安 | 期間合計 |
|---|---|---|---|
| 幼稚園(公立) | 3年 | 約18.5万円 | 約55万円 |
| 小学校(公立) | 6年 | 約33.6万円 | 約202万円 |
| 中学校(公立) | 3年 | 約54.2万円 | 約163万円 |
| 高校(私立) | 3年 | 約103万円 | 約309万円 |
| 大学(私立・理系) | 4年 | 初年度約157万円/以降約132万円 | 約553万円 |
| 合計(1人あたり) | 約1,282万円 | ||
「学習費総額」には何が含まれている?見落としがちな費目
この数字を見て「思ったより高い(安い)」と感じた方も多いと思いますが、実はこの金額には授業料以外にも様々な費目が含まれています。文科省の調査では、教育費を大きく3つに分けています。
- 学校教育費:入学金、授業料、施設整備費、修学旅行費、制服・教材費、通学費など
- 学校給食費(高校は対象外)
- 学校外活動費:学習塾、通信教育、習い事、スポーツ・文化活動など
特に見落としがちなのが「施設整備費」です。私立高校の授業料は2025年度以降「高等学校等就学支援金」の拡充により実質無償化される流れがありますが、施設整備費や入学金はこの助成の対象外です。同様に、私立大学も入学金や授業料だけでなく、施設設備費が卒業まで毎年かかり続ける点は見落としがちなポイントです。「授業料だけ」で試算すると、大学4年間で60万円近く安く見積もってしまうことになります。
また「学校外活動費」、つまり学習塾や習い事の費用は、学年が上がるほど増える傾向があります。特に高校3年生は大学受験を控えるため、公立・私立を問わず学習塾費が跳ね上がる家庭が多いというデータもあります。
※高校は自治体によって差がありますので、お住まいの地域の情報の確認をお願いします。
2人分だと、単純計算で約2,563万円
我が家は3歳と0歳なので、3年ほど進路がズレて進んでいきます。つまり、単純に2倍の金額がかかるだけでなく、「上の子が大学生、下の子が高校生」というように、教育費の重い時期が数年間重なることになります。
本当に注意すべきは「ダブルピーク期」
合計額の約2,563万円という数字だけを見ると、「20年近くかけて払うなら、なんとかなりそう」に見えるかもしれません。しかし本当に見るべきなのは年間の支出額です。特に上の子が大学(年間約132万円〜157万円)、下の子が高校(年間約103万円)という時期が重なると、その年だけで年間240万円前後の教育費が数年間続くことになります。
我が家の場合、この「ダブルピーク期」は上の子が高校2年生〜大学2年生あたりの数年間にあたる見込みです。ここをどう乗り切るかが、教育費計画における最大の山場だと考えています。
比較:もし高校まで全部公立だったら?
参考までに、高校を私立ではなく公立にした場合の試算も並べてみます。
| 進路パターン | 1人あたり合計 | 2人合計 |
|---|---|---|
| 高校:私立/大学:私立理系(本記事の想定) | 約1,282万円 | 約2,563万円 |
| 高校:公立/大学:私立理系 | 約1,152万円 | 約2,304万円 |
高校だけを公立にするか私立にするかで、1人あたり約130万円、2人分では約260万円の差が出る計算です。この差額をどう捉えるかは、各家庭の教育方針次第かなと思います。
我が家で考えている備え方
- 1度頑張れはずっと節約効果のある固定費を見直して、その分を投資にまわす。
- NISA(つみたて投資枠)を使って、時間を味方につけて備える(2027年以降はこどもNISAも活用予定)
- 「ダブルピーク期」に向けて、それ以前の期間で前倒しに準備しておく
よくある質問
Q. 教育費はいつから貯め始めるべき?
A. 教育費は「使う時期が決まっている支出」なので、早く始めるほど月々の負担は軽くなります。特にNISAのような運用を組み合わせる場合、時間を味方につけられる分、0歳〜未就学のうちに始めるメリットは大きいと感じています。
Q. 奨学金は現実的な選択肢?
A. 選択肢の一つではありますが、多くは「借金」である点は本人・家庭でしっかり理解した上で検討する必要があります。給付型奨学金や大学独自の授業料減免制度など、返済不要の制度から優先的に調べておくのがおすすめです。
Q. 高校無償化で私立の負担はゼロになる?
A. なりません。授業料の一部が助成される制度であり、施設整備費・入学金・制服代・学校外活動費などは対象外です。上記の試算はこれらの実費も含めた金額です。
次回は、この教育費を実際にどう積み立てていくか、NISAを使った具体的な準備方法について書いていきたいと思います。
※本記事の金額は文部科学省「令和5年度子供の学習費調査」等の各種調査を基にした概算です。進学先や地域、学部、習い事の有無によって実際の金額は大きく異なりますので、あくまで目安としてご参照ください。
